Rok 2027 w kadrach i płacach – mniej rewolucji, więcej obowiązków
Po 2026 r., który przyniósł zmiany w zwolnieniach lekarskich, cyfryzację dokumentów kadrowych i nowelizację przepisów o mobbingu, rok 2027 zapowiada się jako czas wdrażania. Kilka zmian jest już pewnych i ma twarde daty, kilka innych – w tym najgłośniejsza, czyli jawność wynagrodzeń – wciąż jest na etapie projektu. Poniżej zebraliśmy wszystko w jednym miejscu, z wyraźnym oznaczeniem, co jest uchwalone, a co jedynie planowane. Artykuł będziemy aktualizować w miarę publikacji kolejnych aktów prawnych.
przewiń →
| Termin | Zmiana | Status |
|---|---|---|
| 5 listopada 2026 r. | Nowa definicja mobbingu, nowe formy dyskryminacji, obowiązek systematycznego przeciwdziałania, zadośćuczynienie min. 6 × płaca minimalna | Uchwalone (Dz.U. 2026 poz. 1046) |
| 1 stycznia 2027 r. | Płaca minimalna 4950 zł brutto, stawka godzinowa 32,30 zł | Projekt rozporządzenia RM – kwoty nie mogą być niższe |
| 1 stycznia 2027 r. | Zwolnienie lekarskie tylko z jednego tytułu ubezpieczenia (na wniosek), obowiązek informowania drugiego płatnika | Uchwalone (Dz.U. 2026 poz. 26) |
| 1 stycznia 2027 r. | Wymiar czasu pracy: 251 dni roboczych, 2008 godzin | Wynika z kalendarza |
| 1 stycznia 2027 r. | PIT-11 i PIT-8C przekazywane podatnikowi tylko na wniosek (za dochody od 2026 r.) | Projekt |
| 1 stycznia 2027 r. | Wyłączenie dodatku funkcyjnego z minimalnego wynagrodzenia i kary za wypłatę poniżej minimum | Projekt w Sejmie – zakres niepewny |
| Luty 2027 r. | Nowa podstawa odpisu na ZFŚS i świadczenia urlopowego (obwieszczenie GUS) | Coroczne |
| 31 marca 2027 r. | Termin sprawozdań z luki płacowej dla firm 100+ – tylko jeśli UC127 wejdzie w życie wcześniej | Projekt |
| 5 maja 2027 r. | Termin na wdrożenie wewnętrznych procedur antymobbingowych i antydyskryminacyjnych (firmy od 10 pracowników) | Uchwalone |
| 2027 r. (6 miesięcy od ogłoszenia) | Wejście w życie ustawy o jawności wynagrodzeń (UC127): wartościowanie stanowisk, prawo do informacji, zakaz klauzul poufności | Projekt – RM planuje przyjęcie w IV kwartale 2026 r. |
1. Płaca minimalna 2027 – 4950 zł i 32,30 zł za godzinę
Rząd utrzymał w projekcie rozporządzenia kwoty zaproponowane w czerwcu: 4950 zł brutto (ok. 3704 zł netto) i 32,30 zł za godzinę na zleceniu. To wzrost o 3% i jedna podwyżka w roku. Pełny koszt etatu minimalnego dla pracodawcy wyniesie ok. 5964 zł miesięcznie. Razem z płacą minimalną zmieniają się kwoty pochodne: kwota wolna od potrąceń, minimalna podstawa zasiłku (4271,35 zł), maksymalna odprawa przy zwolnieniach grupowych (74 250 zł), preferencyjny ZUS (podstawa 1485 zł) i minimalna składka zdrowotna przedsiębiorcy (334,13 zł). Szczegółowe wyliczenia znajdziesz w naszym artykule o płacy minimalnej 2027.
2. Zwolnienia lekarskie – L4 selektywne od 1 stycznia 2027 r.
Ostatni etap reformy L4 pozwoli osobie z kilkoma tytułami do ubezpieczenia (np. dwa etaty albo etat i działalność) wziąć zwolnienie tylko w jednym miejscu, jeżeli stan zdrowia pozwala wykonywać drugą pracę. Pracownik będzie musiał poinformować pracodawcę, u którego nie choruje, o zwolnieniu u innego płatnika, a okres zasiłkowy (182 lub 270 dni) pozostanie jeden dla wszystkich tytułów. Dla kadr oznacza to nowy obowiązek ewidencyjny i konieczność zbierania oświadczeń o innych tytułach ubezpieczenia. Przypominamy też, że od 13 kwietnia 2026 r. obowiązują ustawowe definicje pracy zarobkowej i aktywności niezgodnej z celem zwolnienia oraz szersze uprawnienia kontrolne ZUS.
3. Mobbing i dyskryminacja – 5 listopada 2026 r. i 5 maja 2027 r.
Nowelizacja Kodeksu pracy ogłoszona 4 sierpnia 2026 r. wchodzi w życie 5 listopada 2026 r. Mobbing to od tego dnia „uporczywe nękanie pracownika" – bez konieczności wykazywania celu i skutku – a minimalne zadośćuczynienie wynosi sześciokrotność płacy minimalnej (29 700 zł przy 4950 zł). Wszyscy pracodawcy mają obowiązek systematycznego przeciwdziałania (prewencja, wykrywanie, reagowanie, działania naprawcze, wsparcie), a firmy zatrudniające co najmniej 10 pracowników muszą do 5 maja 2027 r. wdrożyć wewnętrzne regulacje. To najpilniejsze zadanie na I kwartał 2027 r. dla większości małych firm.
4. Jawność wynagrodzeń – ustawa UC127 nadal w drodze
Etap pierwszy (informacja o wynagrodzeniu dla kandydata, zakaz pytania o historię zarobków, neutralne ogłoszenia) obowiązuje od 24 grudnia 2025 r. Etap drugi – wartościowanie stanowisk na podstawie czterech kryteriów, prawo pracownika do informacji o średnich płacach w swojej kategorii (odpowiedź w 30 dni), zakaz klauzul poufności, sprawozdania z luki płacowej dla firm od 100 pracowników i grzywny od 2000 do 60 000 zł – zawiera projekt UC127. Rada Ministrów planuje przyjąć go w IV kwartale 2026 r., a ustawa ma wejść w życie po 6 miesiącach od ogłoszenia. Realny termin to więc druga połowa 2027 r., a pierwszy okres sprawozdawczy według projektu obejmie rok 2027. Termin unijnej transpozycji (7 czerwca 2026 r.) został przekroczony, co oznacza presję na szybkie uchwalenie – porządkowanie siatki płac warto zacząć już teraz.
5. Podatki i ZUS – co się szykuje
- PIT-11 i PIT-8C tylko na wniosek podatnika – planowana zmiana ma obowiązywać od 1 stycznia 2027 r. i objąć informacje o dochodach uzyskanych od 1 stycznia 2026 r.; zmieni się sposób przekazywania informacji pracownikowi, a nie obowiązki płatnika wobec urzędu skarbowego. Status: projekt.
- Składki ZUS przedsiębiorców – podstawa „dużego ZUS" zależy od prognozowanego przeciętnego wynagrodzenia na 2027 r. z ustawy budżetowej; kwota będzie znana jesienią.
- ZFŚS – nowa podstawa odpisu i świadczenia urlopowego pojawi się w obwieszczeniu GUS w lutym 2027 r. (w 2026 r. odpis podstawowy wynosi 2943,23 zł).
- Oskładkowanie umów zlecenia – patrz niżej.
6. Wymiar czasu pracy 2027 – 251 dni i 2008 godzin
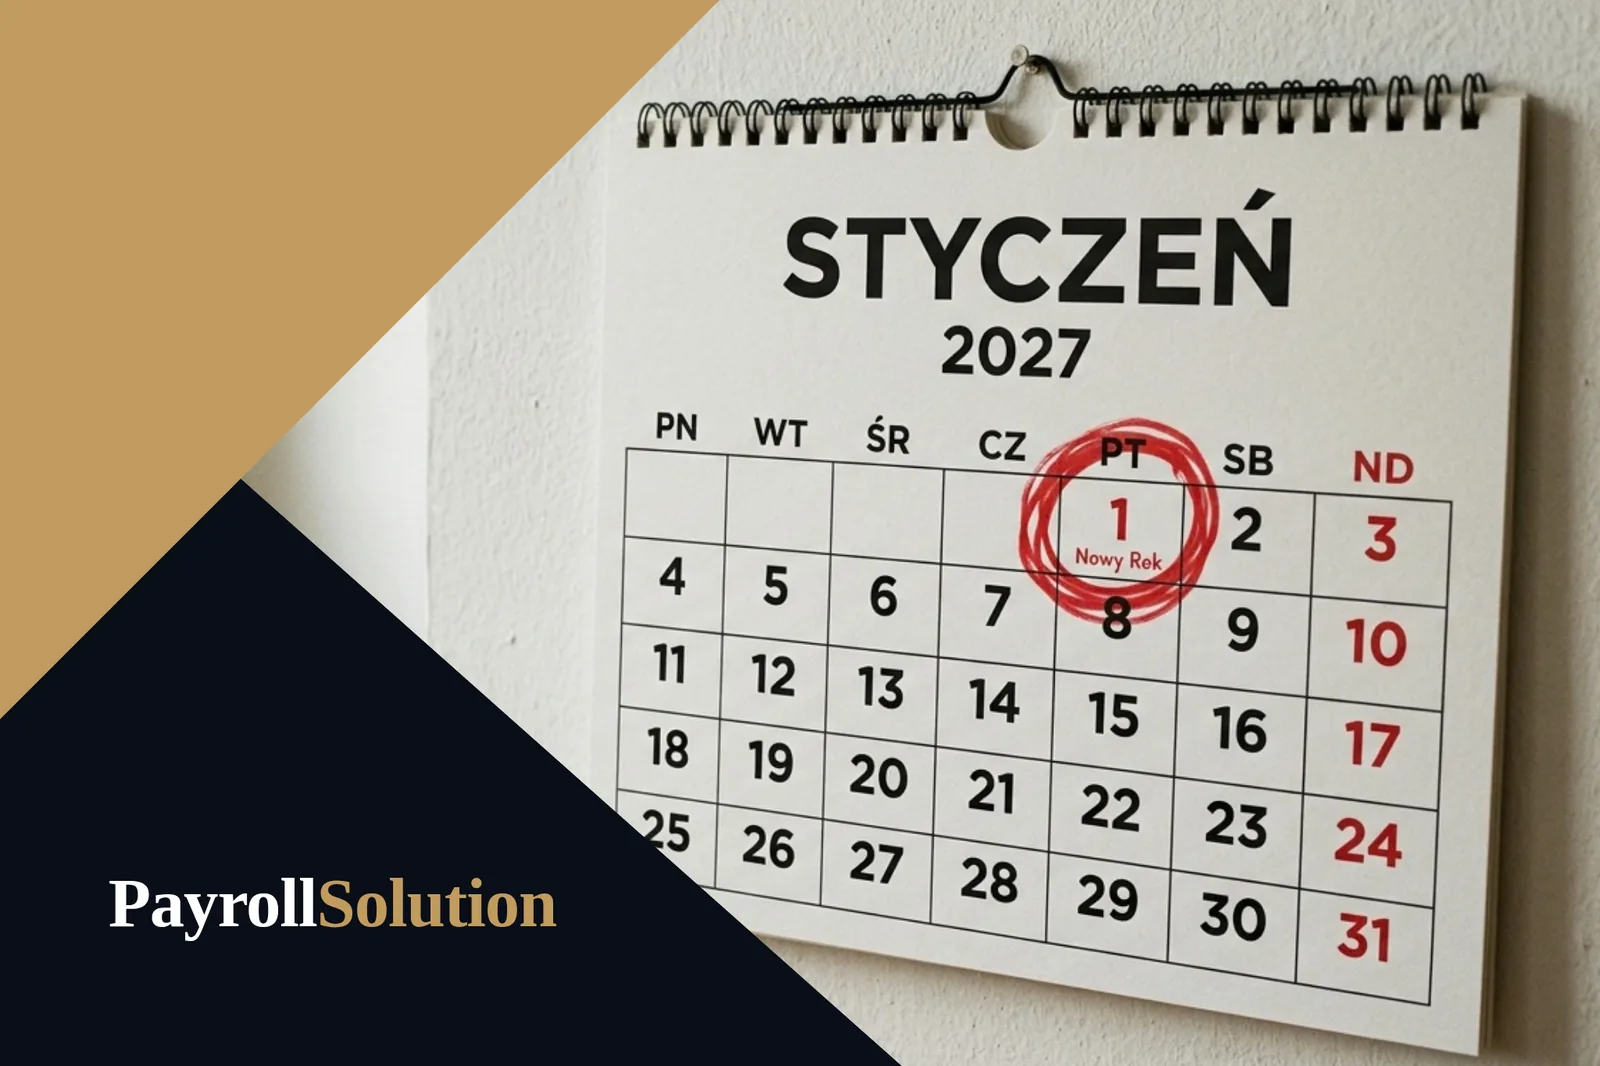
Rok 2027 zaczyna się w piątek i ma 261 dni od poniedziałku do piątku. Osiem świąt przypada w dni robocze (1 stycznia – piątek, 6 stycznia – środa, 29 marca – Poniedziałek Wielkanocny, 3 maja – poniedziałek, 27 maja – Boże Ciało, 1 listopada – poniedziałek, 11 listopada – czwartek, 24 grudnia – piątek), a dwa w soboty: 1 maja i 25 grudnia. Za każde święto w sobotę pracodawca oddaje dzień wolny w okresie rozliczeniowym. Roczny wymiar czasu pracy przy pełnym etacie wynosi więc 2008 godzin (251 dni). Cztery święta wypadają w niedziele (Wielkanoc 28 marca, Zielone Świątki 16 maja, 15 sierpnia i 26 grudnia) i nie obniżają wymiaru.
Co zrobić w IV kwartale 2026 r. – lista dla pracodawcy
- Przygotuj aneksy lub porozumienia zmieniające dla pracowników na płacy minimalnej i zweryfikuj stawki godzinowe na zleceniach (32,30 zł).
- Wdróż nowe zasady dotyczące mobbingu od 5 listopada: przeszkol menedżerów, zaplanuj procedury na termin 5 maja 2027 r.
- Zbierz od pracowników oświadczenia o innych tytułach ubezpieczenia w związku z L4 selektywnym od 2027 r.
- Rozpocznij audyt wynagrodzeń i opis stanowisk pod jawność wynagrodzeń – niezależnie od ostatecznej daty wejścia w życie UC127.
- Ustal harmonogramy czasu pracy na 2027 r. z uwzględnieniem dni wolnych za 1 maja i 25 grudnia.
- Przelicz budżet płac 2027 z uwzględnieniem kompresji wynagrodzeń wokół nowego minimum.